
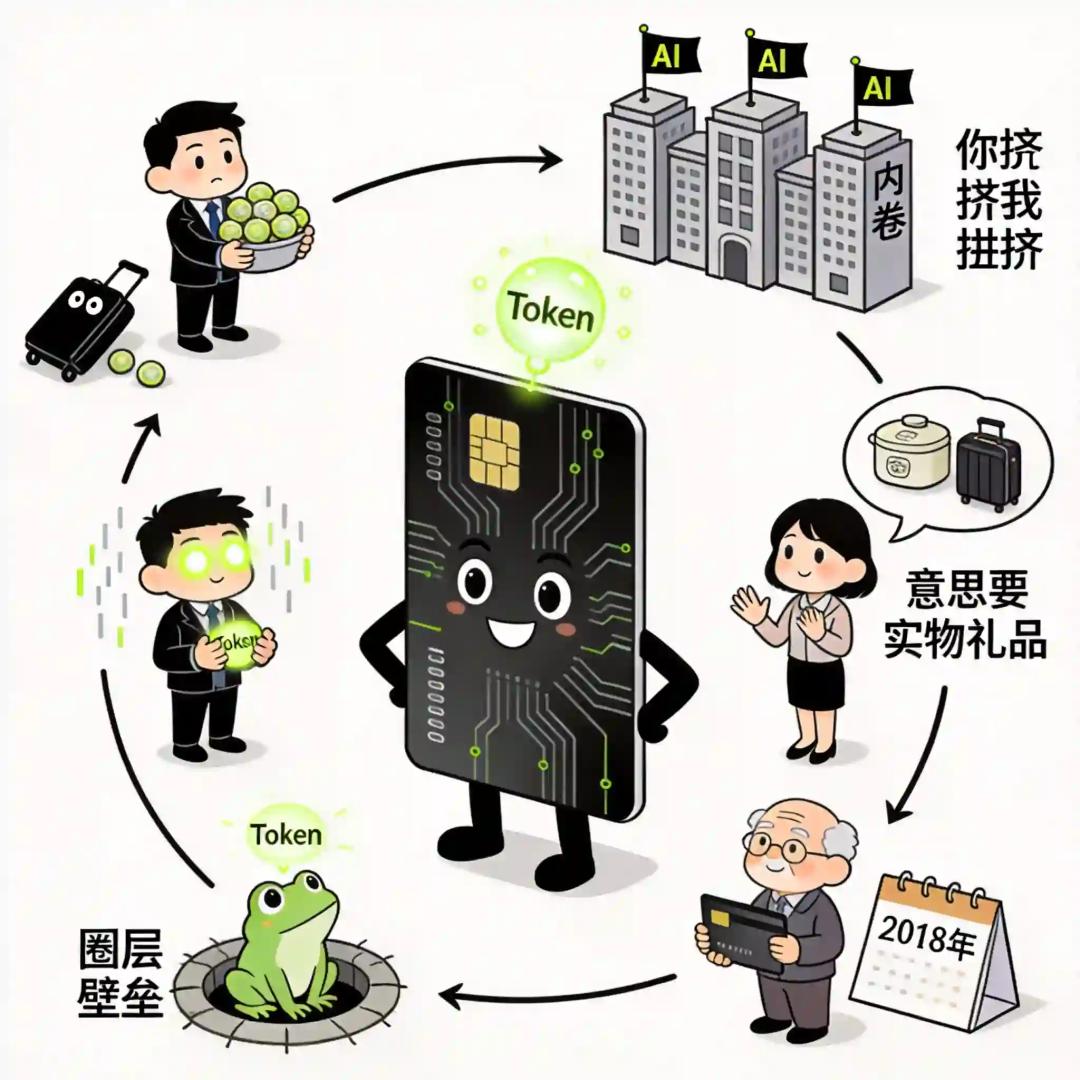
Банковская индустрия столкнулась с затяжным спадом традиционного карточного бизнеса: общее количество активных кредитных карт в обращении в Китае сократилось более чем на сто двадцать миллионов штук по сравнению с пиковыми значениями прошлых лет, вернувшись на уровень шестилетней давности.
На фоне исторического падения чистой процентной маржи и исчерпания эффекта от стандартных маркетинговых подарков финансовые организации начали массово переходить к принципиально новым инструментам привлечения клиентов.
Свыше пятнадцати ведущих государственных и коммерческих банков, включая China Merchants Bank, Agricultural Bank of China, Ping An Bank, SPD Bank и Bank of Communications при участии платежной системы UnionPay, запустили совместные тематические продукты с разработчиками искусственного интеллекта.
Ключевым новшеством стала замена привычных материальных бонусов вроде дорожных чемоданов или бытовой техники на доступ к вычислительным ресурсам нейросетей. Банки используют различные механики интеграции: разовые приветственные пакеты токенов ведущих языковых моделей для разработчиков, прямую конвертацию баллов за ежедневные покупки в подписки и вычислительные квоты отечественных ИИ-сервисов, а также субсидирование корпоративных облачных мощностей для технических специалистов.
Этот шаг отражает переход банков от стимулирования чистого бытового потребления к поддержке продуктивности. Токены и вычислительные мощности начинают восприниматься как базовая инфраструктура цифровой экономики, аналогичная расходам на электроэнергию или топливо.
Целевой аудиторией таких продуктов выступают инженеры, исследователи и создатели цифрового контента, чья потребность в мощных моделях носит постоянный и обязательный характер. Чтобы отобрать именно эту категорию клиентов с высоким потенциалом роста доходов, финансовые институты устанавливают жесткие критерии одобрения по уровню заработной платы, образованию и минимальному порогу транзакций.
Вместе с тем в экспертном сообществе и на уровне отделений банков отношение к инициативе остается неоднозначным. Массовый потребитель по-прежнему нередко предпочитает понятные вещественные подарки, а сама выдача цифровых квот часто ограничивается лишь новыми клиентами и сводится к привычной схеме разовой маркетинговой субсидии через программный интерфейс партнера.
Критики указывают, что легкая копируемость подобных партнерств рискует вернуть рынок к прежней ценовой конкуренции бонусов, не создавая долгосрочной лояльности. Полноценная трансформация сектора потребует не просто раздачи вычислительных лимитов в качестве подарка за открытие счета, а глубокого внедрения технологий искусственного интеллекта в кредитный скоринг, управление рисками и персонализированное обслуживание клиентов.