
Отчет корпорации Oracle за первый квартал 2026 финансового года наглядно продемонстрировал главное структурное противоречие современной индустрии искусственного интеллекта: впечатляющий внешний рост облачной инфраструктуры маскирует фундаментальное ухудшение традиционного бизнеса и резкое утяжеление финансовой модели.
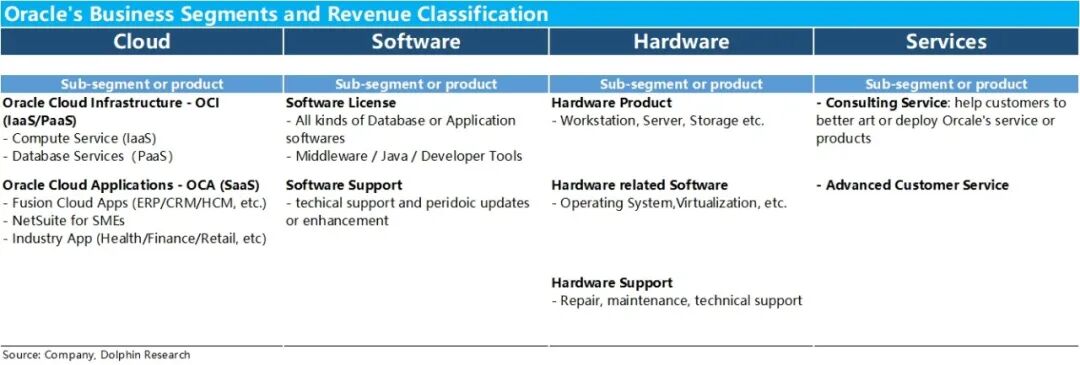
Основным локомотивом выступило подразделение Oracle Cloud Infrastructure, выручка которого выросла на рекордный сто двадцать один процент в годовом выражении, приблизившись к семи миллиардам четыремстам миллионам долларов.
Этот скачок подкреплен вводом в эксплуатацию восьмисот пятидесяти мегаватт вычислительных мощностей за один квартал, что сопоставимо с масштабом расширения за весь предыдущий финансовый год.
На фоне общего дефицита серверов на рынке и роста арендных ставок бизнес по предоставлению ИИ-мощностей выглядит безусловным триумфом, позволяя совокупной выручке компании ускоряться до тридцати процентов.
Однако за фасадом стремительного масштабирования скрывается тяжелое финансовое бремя, ставящее вопрос об устойчивости внутренней экономики бизнеса.
Капитальные затраты компании за квартал достигли беспрецедентных двадцати восьми с половиной миллиардов долларов, превысив общую квартальную выручку почти в полтора раза.
Даже с учетом того, что около сорока процентов этих расходов покрываются предварительными клиентскими платежами, реальный отток капитала вынудил компанию зафиксировать отрицательный свободный денежный поток в объеме около пяти миллиардов четырехсот миллионов долларов.
Успешное размещение акций на двадцать миллиардов долларов временно сняло остроту проблемы и позволило снизить чистый долг до восьмидесяти восьми миллиардов, но запланированные траты на горизонте текущего финансового года оставляют запас свободной ликвидности крайне напряженным.
Одновременно с этим развертывание гигантских дата-центров трансформирует структуру маржинальности. Амортизационные отчисления подскочили более чем на сто тридцать процентов, превысив шестнадцать процентов от всей выручки компании.
Валовая маржа объединенного сегмента облачных сервисов и программного обеспечения упала ниже шестидесяти трех процентов, показав рекордное квартальное снижение более чем на шесть процентных пунктов.
В отличие от других облачных провайдеров, начавших нащупывать дно маржинальности, Oracle пока не демонстрирует стабилизации доходности аренды вычислительных мощностей, а смещение структуры выручки в сторону ресурсоемкого ИИ-хостинга делает общую бизнес-модель корпорации значительно более тяжелой и низкомаржинальной.
Ситуация усугубляется стагнацией классического софтверного портфеля, который исторически служил главным генератором операционной прибыли. Сегмент традиционных лицензий на программное обеспечение сократился на три процента, а рост направления прикладного программного обеспечения как услуги замедлился почти до девяти процентов.
Развитие облачной инфраструктуры искусственного интеллекта не только не создает эффекта синергии для корпоративных сервисов управления предприятием, но и провоцирует эффект вытеснения, когда ИТ-бюджеты клиентов перераспределяются в пользу аренды серверов.
В среднесрочной перспективе колоссальный объем невыполненных контрактов на сумму свыше шестисот миллиардов долларов продолжит гарантировать высокий темп роста выручки, поддерживаемый высоким операционным рычагом и сокращением административных расходов.
Тем не менее долгосрочная оценка компании сталкивается с фундаментальными рисками высокой концентрации на одном якорном клиенте в лице OpenAI, ростом ставок заимствований и угрозой ценовых войн в сегменте вывода моделей.
В отличие от диверсифицированных технологических гигантов, обладающих собственными энергоэффективными процессорами и распределенной экосистемой сервисов, роль Oracle в цепочке создания стоимости остается преимущественно ролью строителя капиталоемкой физической инфраструктуры, чья доходность напрямую зависит от способности сторонних лабораторий монетизировать свои нейросети.