Новости

Социальные сети

Узнайте больше о рынке It и новейших технологиях.
СТАТЬИ
16Апр

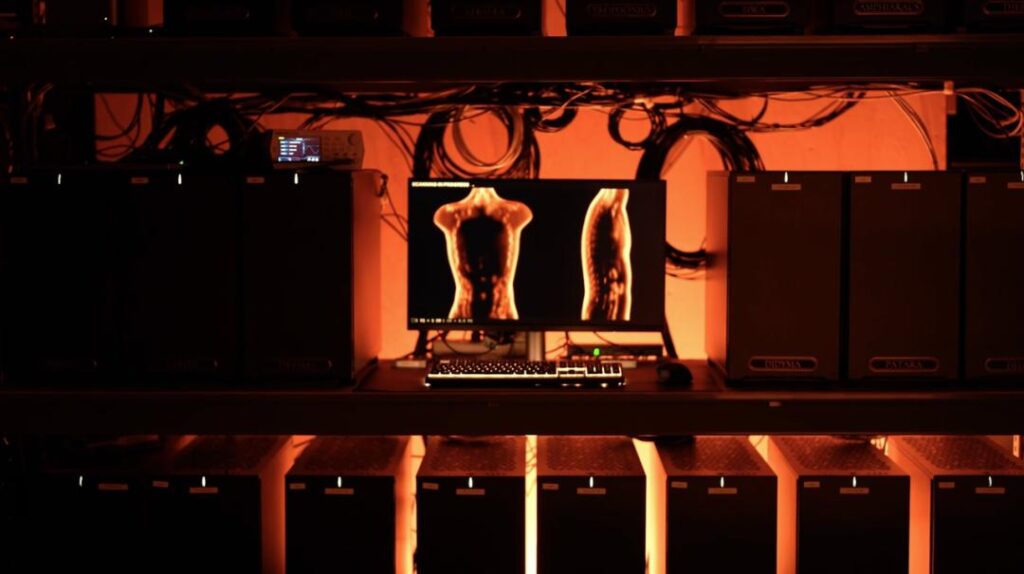
Компания Midjourney, известная во всем мире благодаря генерации изображений с помощью искусственного интеллекта, представила свой первый аппаратный продукт. Однако вопреки ожиданиям пользователей и экспертов речь идет вовсе не об устройстве для творчества или виртуальной реальности. Основатель компании Дэвид Хольц анонсировал медицинский сканер нового поколения — Midjourney Scanner. Устройство представляет собой систему ультразвуковой компьютерной томографии всего тела. Во время обследования человек погружается в воду, а кольцевая конструкция из десятков тысяч ультразвуковых элементов одновременно сканирует организм со всех сторон. Затем мощная вычислительная система реконструирует трехмерное изображение внутренних тканей с субмиллиметровым разрешением. По словам разработчиков, технология напоминает КТ, но использует не рентгеновское излучение, а безопасные звуковые волны. Интересно, что Midjourney пока не применяет искусственный интеллект для улучшения изображений. Хольц подчеркнул, что нынешние результаты достигнуты исключительно за счет аппаратной части и алгоритмов обработки данных. При этом он допускает, что в будущем AI сможет значительно повысить качество диагностики. Вместе со сканером компания представила необычную бизнес-модель. Вместо традиционных медицинских центров Midjourney планирует открывать премиальные SPA-комплексы, где посетители смогут не только отдыхать в саунах и бассейнах, но и проходить полное сканирование организма. Первый такой центр планируется открыть в Сан-Франциско к концу 2027 года. Хольц считает, что медицинская визуализация должна стать такой же доступной и привычной процедурой, как посещение фитнес-клуба или спа. По его мнению, если обследование будет быстрым, комфортным и относительно недорогим, люди смогут регулярно следить за состоянием здоровья и выявлять проблемы на ранних стадиях. Тем не менее проекту предстоит преодолеть серьезные препятствия. Технология требует клинических испытаний, независимой оценки качества изображений и получения одобрения регуляторов. Кроме того, команда разработки сейчас насчитывает всего девять человек, а амбиции компании включают создание тысяч SPA-центров и десятков тысяч сканеров по всему миру. История выглядит особенно необычно на фоне происхождения компании. Midjourney заработала состояние на генерации «картинок по запросу», а теперь инвестирует эти средства в медицинские технологии. Пока сложно сказать, станет ли новый проект революцией в диагностике или повторит судьбу предыдущего аппаратного стартапа Хольца — Leap Motion. Однако одно очевидно: одна из самых известных AI-компаний мира решила выйти далеко за пределы искусственного интеллекта и попробовать изменить сам подход к профилактической медицине.

16Апр

Недавнее исследование под руководством Максима Топаза (Columbia University) и корреспонденция в The Lancet привлекли внимание к резкому росту фальшивых ссылок в биомедицинской литературе — проблема, во многом спровоцированная широким использованием больших языковых моделей (LLM) и индустрией «на заказ» написанных статей. Ключевые выводы Масштаб исследования: проверено ≈2,471,758 открытых статей (PubMed Central) и ≈125 млн ссылок. Рост фальшивых ссылок: с 2023 по начало 2026 года частота фальшивых ссылок на 10 000 статей выросла с ~4 до 56.9 (рост более чем в 12 раз). Распространённость и бездействие: 98.4% статей с обнаруженными фальшивыми ссылками не получили исправлений или отзыва. Наиболее уязвимы обзоры (review articles): частота фальшивых ссылок у них на 57% выше, чем у прочих типов статей — особенно опасно, поскольку обзоры формируют основу систематических обзоров и клинических руководств. Примеры злоупотреблений: в одном онкологическом обзоре из 30 ссылок 18 оказались вымышленными; в ряде журналов отмечались повторяющиеся фальшивые ссылки и «серии» статей с одинаковыми поддельными источниками. Личный случай: сам Топаз почти оказался обманут — LLM подставил фиктивную ссылку при редактуре комментария, и первый ручной чек этого не выявил. Команда Топаза разработала многоуровневую автоматизированную систему верификации ссылок: LLM для первичного скрининга + независимая ручная проверка. Точная метрика — точность ≈91%. Главная техническая трудность — минимизировать ложные срабатывания при огромном объёме ссылок (миллионы), чтобы не создать лавину неверных предупреждений. Причины и специфика проблемы LLM ускорили и упростили генерацию текста и ссылок, но допускают «галлюцинации» — генерацию правдоподобных, но несуществующих публикаций. Существуют также коммерческие сервисы по написанию статей и слабые места в редакционнорецензионных процессах журналов. Фальшивые ссылки чаще не просто опечатки, а полностью вымышленные работы с правдоподобными авторами и датами, что делает традиционную проверку менее надёжной. Почему это опасно Разрушение доказательной цепочки: если цитируемые источники не существуют, выводы статей лишаются надёжной опоры. Риск для клинической практики: обзоры и систематические исследования, основанные на фальшивых или неподтверждённых ссылках, могут попасть в основу клинических руководств и повлиять на решения врачей. Долговременная «поллютия» корпуса: фальшивые ссылки могут быть процитированы снова и попасть в тренировочные данные новых моделей — порочный круг усиления дезинформации. Проблема фальшивых ссылок — не частная ошибка, а системный риск для научной экосистемы. AI — инструмент, который ускорил создание контента, но без обязательной верификации он же ускорил загрязнение научных баз. Самый срочный и практически реализуемый шаг — встраивание автоматической проверки ссылок в процесс подачи статей: это не отменит свободы использования AI, но защитит научную цепочку доказательств и снизит риск нанесения вреда клинике и обществу.

16Апр

Пожалуй, лучшая маркетинговая фраза последних лет в мире потребительского ИИ звучала просто: «200 долларов в месяц — пользуйся сколько хочешь». Подписки типа ChatGPT Pro или Claude Max быстро привлекли массовых пользователей, упростив донельзя сложную APIмодель ценообразования и сделав нейросети массовым продуктом. Но недавний отчёт аналитиков SemiAnalysis показал, что за этой картинкой скрывается серьёзная экономика: при экстремальном использовании подписки могут обходиться поставщикам в тысячи долларов — и тогда модель оказывается убыточной. Что показал стресстест SemiAnalysis смоделировал сценарии интенсивного, «реального» потребления — долгие сессии программирования, сложные Agentворкфлоу, многократные вызовы модели с длинным контекстом. Затем полученные вызовы пересчитали по официальным APIтарифам: для ChatGPT Pro (план с множителем 20×, $200/мес) теоретическая себестоимость при полном использовании квоты может достигать примерно $14 000 в месяц на пользователя; для Claude Max при том же ценнике — около $8 000 теоретических затрат. Это означает: при «максимальной» нагрузке пользователь платит платформе лишь малую долю реальной стоимости вычислений. Даже если в реальности большинство пользователей не расходуют квоту целиком, подобные оценки выявляют уязвимость бизнесмодели — прибыльность определяется не ценой подписки, а фактической степенью её использования. Критические пороги и кто в худшем положении Аналитики посчитали и пороги, при которых подписки переходят в минус: у Anthropic — примерно 20% фактического использования приводит к нулевой марже для Pro/Max 5×; у OpenAI — порог ещё ниже: около 11–12% использования для стандартных paidпланов уже ставит работу в убыточную зону; для топпланов ситуация ещё более критична. Сам Sam Altman публично признавал: растущая «tokenжадность» и новые сценарии использования создают давление на экономику компании. Раньше основной сценарий ChatGPT — короткие текстовые диалоги, ограниченный контекст, небольшое число токенов. Сейчас повсеместно растут тяжёлые сценарии: автогенерация кода, многоэтапные Agentпроцессы, обработка больших контекстов и потоков, где расход токенов может быть в сотни или тысячи раз выше. В некоторых Agentзадачах расход действительно достигает порядка 1000× обычного promptа. Как на это реагируют корпорации Крупные компании уже начали ограничивать внутреннее потребление: Microsoft, Meta, Amazon ужесточили правила использования AI сотрудниками. Практика «динамической маршрутизации» — переключение задач между тяжёлыми и лёгкими моделями в зависимости от сложности — показала до 95% экономии в отдельных кейсах. Некоторые стартапы и продукты полностью мигрировали трафик на более дешёвые, но достаточно качественные opensource или конкурентные модели (например, DeepSeek V4 и другие). Чего ждать рынку Тенденция кажется очевидной: подписки останутся удобными для массовых и «легких» сценариев; топуровень «неограниченного» доступа по фиксированной цене — нежизнеспособен при росте тяжёлых кейсов. Вероятный результат — гибрид: базовые возможности по подписке, премиумфункции и intensivecompute задачи по API/поиспользованию. Параллельно оживлённо растёт рынок opensource моделей, которые сокращают разрыв и дают альтернативу дорогим проприетарным inferenceрешениям. «200 долларов в месяц» как маркетинговая формула работала — но теперь рынок переходит в фазу рационализации: кто и как платит за вычисления, станет ключевым экономическим фактором AIэкосистемы. Подписка останется важным каналом монетизации, но он не заменит необходимости честной экономики использования — особенно в эпоху, когда Agentприложения и длительные сессии становятся нормой.

16Апр

2025–2026 годы показали, что массовое распространение AIприложений переходит в следующую фазу — от «чатов и генерации» к «выполнению задач». Запуск AIверсий платёжных и сервисных платформ (например, Alipay) и открытие AIинтеграций в WeChat превращают тысячи отдельных функциональных входов в единый разговорный интерфейс — и это меняет правила игры для всей экосистемы приложений. Что произошло — цифры и факты В период новогодних акций крупные AIприложения в Китае собрали пик дневной активности более 240 млн пользователей в сумме; к марту суммарная месячная аудитория AIориентированных приложений в Китае оценивалась в ≈440 млн (QuestMobile). Alipay запустил в тесте AIфункцию: один диалогный вход объединяет десятки тысяч сервисов платформы; WeChat открыл API для интеграции AI в минипрограммы. Прецеденты в мире: OpenAI + Stripe Instant Checkout показали, что чатинтерфейс может напрямую завершать покупки — то есть AI переходит от совета к транзакции. Традиционный чатбот даёт рекомендацию; Agent выполняет цепочку действий: проверяет наличие товара, применяет скидку, подтверждает личность и проводит оплату. Для этого нужен не только хороший LLM, но и доступ к: платёжному контуру и учётным записям пользователя; данным продавцов/инвентаря и цепочке исполнения; разрешениям платформы и механизмам подтверждения операций (биометрия/пароль/2FA). Супераппы (Alipay, WeChat) имеют встроенные аккаунты, платёжные потоки, отношения с миллионами продавцов и малым числом точек интеграции (минипрограммы) — поэтому им проще «передать» агенту полномочия действовать на реальные деньги и услуги. Две стратегии для AIсервисов AIприложения «идут наружу»: строят интеграции с множеством внешних продавцов и платёжных шлюзов — дорого и сложно масштабируется. Супераппы «поднимают» AI внутрь своей экосистемы: упрощают доступ к сервисам через единый диалог, сохраняя контроль над транзакциями и рисками. Побеждают те, кто сможет одновременно: (а) обеспечить доверие и безопасность платежей, (б) гарантировать качество исполнения услуг, (в) сохранить удобство «одной фразы — одно действие». Риски и неочевидные вызовы Безопасность и фрод: автоматизация операций требует новых рамок авторизации и мониторинга, иначе риск несанкционированных транзакций вырастет. Приватность и доверие: пользователи должны быть уверены, кто и как получает доступ к их аккаунтам и данным. Конкуренция и регулирование: супераппы, агрегирующие всё в один интерфейс, усиливают барьеры для независимых приложений; возможны антимонопольные и регуляторные реакции. UXловушки: «одна команда» за всё — это удобно, но при ошибке агента последствия будут масштабнее, чем в обычном приложении. Agentпарадигма не уничтожит приложения как таковые — она перепишет логику входов: тысячи функциональных приложений могут быть «сложены» в один разговорный интерфейс. Победят те игроки, у кого уже есть глубоко интегрированная экосистема сервисов, платёжные каналы и доверие пользователей. Для экосистемы это момент переосмысления: от «сборки приложений» к «оркестрации задач» — с новыми вызовами безопасности, приватности и регуляции.

16Апр

Вплоть до весны 2026 года MiniMax выглядела одним из самых ярких технологических «хитов» на рынке: IPO в Гонконге в январе по цене 165 HKD, стремительный взлет до пика 1 238 HKD в марте и рыночная капитализация около 3,9 триллиона HKD — все это подпитывало ожидания о следующем китайском AIгиганте. Но в июне компания пережила шок: за две недели котировки упали на 34,17% и 28,39% — суммарно ≈53%. Для многих экономистов падение более 30% в короткий срок — признак «лопнувшего пузыря». Главная причина паники — грядущая крупная разблокировка акций 9 июля, затрагивающая якорных инвесторов и часть ранних акционеров. До разблокировки свободно обращающихся акций было всего около 5% — после нее потенциальный freefloat может вырасти до ≈46%, то есть предложение акций на рынке фактически увеличится почти в десять раз. В таких условиях давление на цену очевидно — особенно учитывая крупные «бумажные» прибыли многих ранних инвесторов. Но распродажи и ликвидность — лишь часть проблемы. MiniMax терпит серьёзные операционные убытки: за 2024–2025 годы суммарный убыток составил около 23,37 млрд USD. При этом выручка в 2025 году осталась небольшой (≈79 млн USD), а расходы на R&D и вычислительные мощности продолжают расти — значит необходимость в новом финансировании уже не вопрос выбора, а вопрос выживания. В этом контексте логичны шаги компании по подготовке к Ashare размещению: в конце мая MiniMax подписала договор о консультировании и начала изучать выпуск акций в юанях. Ещё один внутренний фактор — ажиотаж вокруг ценовой политики. На фоне попыток улучшить финансовые показатели MiniMax объявила о повышении тарифов и переходе с модельноповызову на тарификацию по token. Для многих разработчиков это означало резкое удорожание использования — в некоторых примерах затраты выросли до 2,5× и более. На фоне того, что конкуренты снижают цены (например, публично снизившие тарифы проекты в КНР), такие шаги могут оттолкнуть массовых пользователей и подорвать позиции на рынке APIагрегации. Технологическая надежность также под вопросом. MiniMax хвасталась результатами M3 на SWEBench Pro, но независимые наблюдатели указывали на методологические огрехи: часть тестов проводилась в «домашних» условиях и с привлечением внешних Agentскелетов, что ставит под сомнение вклад самой модели в высокие показатели. Дополнительно в феврале Anthropic обвинила ряд китайских компаний, включая MiniMax, в масштабном «дистилляционном» сборе данных у их Claude — обвинения, даже без публичного развёрнутого ответа со стороны MiniMax, ударили по доверию рынка. Перед компанией стоит выбор: продолжать ориентироваться на массовый Cпотребитель с широкой линейкой продуктов (модельсупермаркет), что требует огромных ресурсов и восприимчиво к ценовой конкуренции, или сосредоточиться на B2Bсегменте, где клиенты готовы платить за стабильную, измеримую ценность. Переход на Bрынок выглядит логичным: в 2025 году часть доходов Bклиентов уже превысила треть, а обороты в корпоративном сегменте растут быстрее. Но чтобы убедить крупные компании, MiniMax нужна не только агрессивная коммерческая политика, но и доказанная технологическая надёжность и узкая продуктовая фокусировка. Вывод прост и жесток: капитал никогда не будет бесконечно покупать мечту. У MiniMax осталось немного времени, чтобы на практике показать путь к рентабельности — через фокус на коммерчески значимых сценариях, улучшение прозрачности тестов и восстановление доверия клиентов и инвесторов. 9 июля рынок может разблокировать не только акции, но и окончательное доверие к истории MiniMax — или подтвердить, что прежняя оценка была переоценена.

16Апр

В 2025–2026 годах рынок Agentпродуктов пережил волну скепсиса: казалось, что универсальные агенты от крупных игроков съедят всё, а нишевые инструменты отрежут высокочастотные сценарии. Тем не менее два проекта — Manus и Genspark — за полгода не просто выстрелили, а удвоили и более свои показатели, причём сделали это разными путями. Рост и цифры В мобильном доходе Manus в мае вырос до ≈3.6 млн USD (в 3 раза по сравнению с концом 2025), Genspark — более 1.3 млн USD (рост >6×). Вебтрафик обеих платформ за 5 месяцев также удвоился: Manus с 15.27M до 30.3M, Genspark с 11.4M до 21.35M (данные AppMagic/AI продуктовых рейтингов). Источники платящих пользователей и география различаются: Manus сильнее в США, Genspark — в Японии и Южной Корее. Кого они нашли и почему это работает Обе компании сфокусировались на «длинном хвосте» — пользователях с множеством разноплановых, но низкочастотных задач: дизайнеры, начинающие менеджеры, юристы, владельцы маленьких магазинов. Такие пользователи не хотят подписываться на десяток вертикальных сервисов и ценят «всё в одном» плюс низкий порог входа. Genspark выигрывает у пользователей, которым важен готовый результат: «сделай мне презентацию/постер/звонок» — особенно это работает в рынках с низкой фрагментацией SaaS (Япония, Корея). Manus выигрывает у тех, кто ценит видимость процесса и интеграцию в существующие рабочие потоки (США): возможность вмешаться, отслеживать этапы, встроиться в GitHub/рабочие инструменты. Продуктовые философии и технические решения Различия в продукте проистекают из архитектуры. Genspark: многомодельная маршрутизация. Вход распознаётся и делится на подпроцессы, которые отправляются к десяткам специализированных моделей/инструментов. Плюс — быстро и надёжно для стандартизованных задач; минус — «чёрный ящик», сложно отследить, что сделал конкретный компонент. Manus: центральный главный модельный «мозг» + runtime, память и виртуальные машины для исполнения. Процесс виден пользователю, можно вмешиваться, хранить состояние и контекст вне контекстаокна модели. Это даёт прозрачность и управляемость, но технологически сложнее. Ценообразование и монетизация Обе платформы используют токенстратегию и гибкие подписки, что даёт им преимущество над «жёсткими» тарифами у некоторых крупных предложений (например, ограниченные планы по 20/200 USD). Гибкие микропокупки и middletier планы оказались критичны для длиннохвостых пользователей с ограниченным бюджетом. Выводы и значение для рынка Главный урок 2026 года — нет единой «универсальной» формы Agent. Успех зависит от соответствия продуктовой философии реальной конфигурации рабочего окружения пользователя: В регионах с низкой плотностью SaaS выигрывает «результаториентированный» AllinOne (Genspark). В зрелых рабочих экосистемах ценится «процессориентированный» агент, вписывающийся в цепочку инструментов (Manus). Эта «обратная подгонка» (подстройка под сложность сочетания инструментов у пользователей) может оказаться важнее формального поиска PMF: вместо одного универсального агента рынок получает множество специализированных форматов, каждый с собственной нишей и путём монетизации.

16Апр

История с продажей Cursor компании Маска — не триумф, а тревожное признание новой реальности AIрынка. За три года Cursor выросла до $2 млрд годового дохода и казалась кандидатом в следующий Adobe. Но за $60 млрд она ушла в обмен на акции SpaceX — и в сделке видно не столько стратегический выигрыш, сколько страх и необходимость спасения. Почему всё так плохо пошло Зависимость от поставщика. Cursor работала по простой модели: подписка пользователей — и 40–50% её расходов шло к Anthropic за доступ к Claude. Когда поставщик превратился в конкурента (Claude Code), именно разрыв доступа стал смертельной угрозой. Резкое изменение правил игры. Anthropic сначала дала устные гарантии, а затем закрыла серверный доступ третьим лицам. Поставщик, оказавшийся конкурентом, выключил вам «горшок», на котором вы готовили бизнес. Попытки «самосделки» провалились публично. Cursor запустила собственные модели (Composer 2, Cursor 3.0), но независимые разработчики быстро обнаружили, что часть «самодельного» стека использовала чужие модели (Kimi K2.5) и SDK от конкурентов — репутация и доверие рухнули. SpaceX/Colossus — не панцирь для Grok: у Colossus 1 сотни тысяч GPU, но низкая загрузка (11%), смешанное использование и сетевые ограничения делают центр неудобным для масштабной тренировки. Маск арендует мощности конкурентам (Anthropic, Google) и теперь выкупает приложениемканал. Покупка Cursor — не столько про продукт, сколько про сохранение опций для xAI и SpaceXAI. xAI при этом уже теряет команду: ключевые сооснователи уходят, бизнес генерирует выручку, но крупные убытки. Поэтому покупка — попытка избежать поражения на перспективном рынке, а не чистый стратегический захват. Когда модель становится настолько сильной, что решает бизнеслогику (например, кодогенерацию), ей не нужны посредники — платформа поглощает приложение. Платформы начинают «съедать» приложения так же, как iOS встроила многие функции. Поставщик = потенциальный враг. Любая компания, зависящая от единственного поставщика моделей/инфраструктуры, рискует оказаться отрезанной. Защититься можно только двумя путями: иметь собственную «нижнюю» основу (свои модели/инфраструктуру) или создавать неоспоримо уникальные продукты, которые поставщик не может/не хочет копировать. Китайские открытые модели и нейтральность. Признание Kimi K2.5 как лучшего базиса говорит об одном: в борьбе за независимость многие в Кремниевой долине готовы использовать китайские открытые модели как «нейтральный» фундамент. Это меняет географию доверия и технологические потоки. Продажа Cursor — громкий сигнал: мир AI перестаёт быть зоной, где качественный продукт гарантирует независимость. Поставщики моделей превращаются в платформывладельцев; модели сами по себе становятся конкурентами приложениям. Для многих компаний это означает: либо строить «снизу», либо готовиться к тому, что поставщик однажды решит: вы — лишние.

16Апр

Anthropic отозвала ранее введённый запрет на программный доступ третьих лиц к подписным квотам Claude Code — решение, которое разработчики восприняли как победу. Но в тот же день компания оказалась ответчиком в коллективном иске в США: пользователи утверждают, что тарифы Max 5x/Max 20x дают значительно меньше доступного объёма, чем обещано. Что произошло В апреле Anthropic внезапно запретила третьим приложениям (OpenClaw, claude -p, Hermes и т. п.) списывать расходы с подписных квот Claude Code, что фактически парализовало экосистему внешних Agentприложений. После давления сообщества и обсуждений Anthropic уведомила разработчиков, что решение временно отменяется — подписки и прежние механизмы списания остаются в силе, ограничений и новой системы не вводят (на время переработки схемы). Тем не менее в тот же день пользователь Karl Kahn подал коллективный иск, обвиняя Anthropic в ложном маркетинге: тарифы Max 5x/20x дают далеко не обещанные «5×/20×» объёмы; реальные множители ближе к 3.5–8× в зависимости от сценария. Суть претензии Иск указывает на несовпадение обещанного и реального доступного использования: у некоторых интенсивных сценариев (например, 5часовые сессии программирования) одно погружение может «съесть» существенную часть недельного лимита. Это связано с наложением двух механизмов ограничения: 5часового скользящего окна и дополнительного недельного «потолка», что затрудняет отслеживание остатка и делает обещанные «множители» нереализуемыми при высоких нагрузках. Почему это важно Для разработчиков и третьих приложений отмена запрета — важный знак поддержки экосистемы Agentпродуктов: доступ к подписным квотам упрощает интеграции и делает продукты жизнеспособнее экономически. Иск же поднимает системный вопрос: модель фиксированной подписки плохо сочетается с растущим, непредсказуемым и иногда экспоненциальным потреблением вычислительных ресурсов. Чем автономнее и активнее модели, тем быстрее «съедаются» квоты — и тем сложнее обещания о «X×» реализовать в реальных нагрузках. Для Anthropic это одновременно юридический и репутационный риск: если суд признает вводящую в заблуждение практику, компании придётся компенсировать пользователям и пересмотреть маркетинг и политику тарифов. Шире — про устойчивость подписок в эпоху «всеядного» ИИ Статья подчёркивает более фундаментальную проблему индустрии: когда модели начинают сами генерировать и запускать задачи с высокой частотой, потребление ресурсов может расти непредсказуемо. Обычные месячные подписки и «множители» рассчитаны на человеческие шаблоны использования, но не на сценарии, в которых ИИ действует почти непрерывно. Следовательно, рушится не только маркетинговая формула, но и сама экономическая модель массовых подписок для профессионального, тяжёлого использования. Отмена запрета — хорошая новость для разработчиков и сторонних интеграторов. Иск подчёркивает, что рост возможностей моделей требует новых, прозрачных и справедливых схем тарификации и контроля использования. Для Anthropic ключевая задача теперь — одновременно сохранить открытость экосистемы и придумать механизмы предсказуемого и честного учёта ресурсов, чтобы избежать юридических и операционных конфликтов в будущем.

16Апр

Недавний анализ 1 680 резюме сотрудников Anthropic, проведённый исследователем seb@hiiinternet на основе публичных профилей LinkedIn, пролил свет на то, как на самом деле комплектуется команда одной из самых обсуждаемых компаний в области ИИ. Результат опровергает распространённый миф о «команде исключительно из топдокторов и теоретиков»: Anthropic массово нанимает инженеровпрактиков, способных строить и поддерживать крупномасштабные производственные системы. Ключевые выводы Быстрый рост: за последние 18 месяцев команда инженеров выросла «взрывным» способом — более половины текущих инженеров (53%) пришли в компанию в последние 12 месяцев; медиана стажа в Anthropic — 10 месяцев. Опыт важнее учёных степеней: медиана инженерного опыта до прихода в Anthropic ≈ 12,2 года; 44% имеют ≥13 лет опыта; студентов и выпускников с опытом <3 лет — лишь около 50 человек. Инфраструктура правит: примерно 40% резюме содержат опыт в инфраструктурных областях (бэкенд, распределённые системы, базы данных, безопасность); навыки вроде Python, Java, C++, распределённых систем и SQL доминируют. Напротив, специалисты по усиленному обучению встречаются лишь в ~3,3% случаев. Не только из конкурентов: главный источник кадров — не только AIлабы, а прежде всего крупные технологические компании, особенно Google; также много рекрутов из Stripe, Databricks, Snowflake, Palantir и т. п. PhD — редкость: только ~13,7% инженеров имеют докторскую степень. Образование: Stanford, UC Berkeley, MIT и CMU — ведущие alma mater; необычно — в топ20 попала философия (возможно, изза фокуса на безопасности ИИ). Корпоративная «плоскость»: примерно 80% инженеров числятся под единым заголовком — Member of Technical Staff (MoTS), что помогает сгладить иерархию и бюрократию. Парадокс «молодых исключений». Хотя Anthropic в целом избегает найма «младших» инженеров, в выборке обнаружено 172 человека с опытом <6 лет. Это не обычные выпускники: попадание туда чаще всего происходит через жёсткие фильтры — престижные стажировки в Google/DeepMind/топквантфирмах (≈50%), переходы из хеджфондов и кванттрейдинга (≈9%) и fellowshipпрограммы по выравниванию/безопасности ИИ (≈6%). Для молодых кандидатов важнее выдающиеся достижения (OI/IOI, высокие рейтинги на Codeforces, сильные публикации), нежели просто стаж. Что это значит для кандидатов и индустрии Если вы хотите попасть в Anthropic как инженер — ориентируйтесь на опыт строительства и эксплуатации больших распределённых систем; резюме, стилизованное под «научное» лицо, вряд ли сработает. Молодым специалистам нужны топстажировки, выдающиеся соревновательные достижения или сильные research/fellowshipтрексы, чтобы компенсировать малый стаж. Конкурентам (в т.ч. AIлабораториям) стоит целиться не только на PhD и исследователей, а также на инженеров из облачных и инфраструктурных компаний с богатым опытом промышленного развертывания. Вывод Anthropic собирает не столько «философов модели», сколько «инженеровкорабелов» — тех, кто умеет заставлять крупные системы работать стабильно и надёжно в реальном мире. В мире, где масштаб и надёжность становятся важнее чистой теории, спрос смещается в пользу практиков, умеющих строить «инфраструктуру под ИИ».

16Апр

12 июня 2026 года SpaceX вышла на Nasdaq — цена IPO $135, собрано примерно $75 млрд, в моменты торгов рыночная капитализация кратковременно подскочила к $2 трлн. Для компании, которая в 2002 году родилась потому, что Маск не смог просто купить доступный ракетный носитель, это кульминация 24 лет, полных рискованных и часто контринтуитивных решений. Путь был тернист. Первые годы — серия неудачных пусков Falcon 1, когда школа космической инженерии фактически оплачивалась из собственных карманов. Перелом пришёл в 2008 году: четвёртый запуск Falcon 1 удался, и почти сразу NASA отдало контракт на доставку грузов к МКС — возникла коммерческая модель. Ключевым оказался не только технологический прорыв, но и институциональная смена: фиксированные контракты (oneprice) заставили экономить, а не рисовать бюджеты по принципу costplus. Реальная инженерная революция — массовая многоразовость. Спасение не руки инженера в чистой комнате, а практика: испытывать посадку на боевых запусках, когда груз уже доставлен и клиент платит. Так выстраивалась долговременная экономия: Falcon 9 доказал, что первый ступень можно возвращать и летать снова, что резко снижает себестоимость пуска при масштабах. Но важнее технического успеха оказался бизнесход: Starlink. Масштабный проект спутниковой связи появился ещё до полной отладки многоразовости — по сути внутренний «заказчик», который гарантирует спрос на тысячи запусков. Это позволило свести в одной стратегии два элемента: дешёвая доставка и массовое развертывание спутниковой сети. Сегодня именно подразделение Starlink даёт SpaceX положительную операционную прибыль (ок. $4.4 млрд в 2025 году), тогда как ракетный бизнес остаётся небольшим убытком в ожидании Starship и новых инвестиций. Следующий шаг Маска — «космическая вычислительная инфраструктура» (space compute). Идея: выносить в орбиту центры хранения и обработки данных — для AI, облачных нагрузок и др. Здесь меняется и образ покупателя: если Falcon 9 был рассчитан под Starlink, то Starship проектируется под гигантские массы и объёмы — потенциальных клиентов вроде датацентров и поставщиков вычислительных услуг. Поэтому проектируют не только ракету, но и рынок для неё. Однако между амбициями и реализацией лежат большие неопределённости. Техническая форма орбитальных датацентров, типы вычислений (предобучение или инференс), энергопотребление, охлаждение и сетевые сценарии — многие вещи ещё не определены. И главное экономическое препятствие — стоимость вывода килограмма на орбиту: современные метрики показывают разрыв в порядка десятков раз между текущими затратами и тем, что нужно для конкурентоспособности орбитальных датацентров. Потому вся ставка делается на Starship и дальнейшее снижение себестоимости запуска. Другой важный символ — попытка «операционноавиафицировать» ракеты: сцена с механизмом, который на лету «защипывает» возвращающийся ускоритель у башни запуска, иллюстрирует стремление к быстрой цикличности полётов — от недельного до часового оборота. Это не трюк ради трюка: это путь к экономике, где ракета работает как авиалиния, а не как дорогостоящий экспонат. Наконец, IPO — это не столько отказ от прежних принципов, сколько необходимость: масштаб «космической вычислительной» истории и расходы xAI и прочих инициатив требовали публичного рынка капитала. По сути, SpaceX прошла путь от компанииисполнителя к компании, которая одновременно создаёт и спрос, и предложение: дешёвые ракеты, собственная сеть спутников, теперь — орбитальные вычисления. Вывод прост: за внешне сумасшедшими, порой провокационными шагами Маска стоит системная логика — создавать инфраструктуру снизу вверх и заранее «припарковывать» заказчика. Но билет с оценкой в триллионы пока во многом является ставкой на технологию и логистику, которые ещё предстоит подтвердить железом, заводами и пусками. Именно поэтому история SpaceX остаётся одновременно убедительной и попрежнему рискованной — и в этом её настоящая сила.

Если у вас есть инновационная идея, мы будем рады реализовать ее для Вас!

Специалисты нашей кампании и наши разработки для вас!