Новости

Социальные сети

Узнайте больше о рынке It и новейших технологиях.
СТАТЬИ
16Апр

В 2026 году интернет выглядит иначе: он переполнен контентом, который внешне похож на развлечение и информацию, но по сути — продукт фабрик, где генеративные модели штампуют видео, тексты и изображения с нулевой маркой человеческого смысла. Это не случайные фокусвещи, а системная индустрия — в ней есть поставщики моделей, массовые производители контента и платформыраспространители, и каждый элемент этой цепочки уже вовсю получает прибыль. Вопрос в том, кто в действительности платит за эту «эффективность», и чего мы рискуем лишиться, пока кажется, что всё идёт как по маслу. Описанная в последних расследованиях картина пугает простотой и масштабом. Более 20% роликов в рекомендательной ленте YouTube в начале года признаны низкокачественными и явно сгенерированными ИИ; 278 каналов целенаправленно штампуют «AIмусор» и в сумме собирают десятки миллиардов просмотров — по данным, которыми оперируют исследователи, суммарные просмотры таких каналов перевалили за 63 миллиарда. В отдельных случаях один небольшой «оператив» в Китае управляет тысячами аккаунтов и за несколько месяцев продуцирует сотни тысяч материалов с миллионами кликов. Это уже не эксцесс — это массовая индустрия с бизнесмоделью и оборотом. Почему это стало возможным? Потому что у генеративного ИИ практически нулевая предельная стоимость. Один и тот же промпт может дать тысячу вариаций роликов, отличающихся лишь косметикой; алгоритмы рекомендаций любят частоту и эмоциональную реакцию, и именно такие материалы быстрее набирают охват. Для монетизаторов это золотой рецепт: вложил немного в инфраструктуру, слил выводы модели на сотни аккаунтов — и платформа будет кормить эту массу трафиком. Когда контент можно производить в промышленных масштабах, классический «труд автора» перестаёт быть конкурентоспособным по простым экономическим показателям. Но проблема глубже, чем «низкое качество» контента. Вопервых, это юридическая и регуляторная пустота. Современные правила часто опираются на принцип «тот, кто заявляет — тот и доказывает», но индустрия генеративного контента устроена иначе: есть провайдеры моделей, которые поставляют инструменты; есть пользователисоздатели, которые запускают генерацию; есть платформы, что агрегируют и продвигают. Когда появляется спорный или вредоносный материал, каждая сторона перекладывает ответственность на другую: модели «галлюцинируют», пользователи «вводили неправильные команды», а платформы — «лишь нейтральные посредники». В итоге — «никто не виноват», а вред остаётся. Опыт борьбы с контентфермами в ранний период веба даёт полезный урок. Когда Google столкнулся с лавиной SEOстраниц, он не стал полагаться только на блокировки — алгоритм изменили так, чтобы он учитывал качество источника и оригинальность, а не только совпадение ключевых слов. Аналогично, для современной ситуации нужны алгоритмы нового поколения, которые умеют распознавать массовую генерацию, учитывать «стоимость происхождения» контента и снижать ранжирование материалов, произведённых исключительно ради кликов. Кроме технической стороны, ключевой шаг — признание ответственности «техпоставщиков». Пока компании, владеющие большими моделями, свободны от обязательств по маркировке или водяному знаку, нижняя часть цепочки продолжает работать в серой зоне. Власти уже пытаются внедрять правила о маркировке синтетического контента, но исполнение отстаёт от практики: знак на выходе — это хорошо, но он бессилен, если система рекомендаций всё равно продвигает массовый мусор и если производитель модели никакого полноценного права и возможности не несёт за конечный результат. Экономическая составляющая не менее важна. Когда рынок насыщен дешёвым контентом, творцы, которые вкладывают время в исследование, съемку, редактирование, оказываются в невыгодном положении. Данные показывают: сотни тысяч авторов зарабатывают меньше минимальной приемлемой платы, в то время как фабрики «AIконтента» приносят своим операторам миллионы. Это разрушает экосистему: талантливые люди уходят, платные подписки становятся единственным жизнеспособным каналом поддержки качественного контента. Парадоксально, но массовая доступность генеративных инструментов подталкивает к моделью платного качества — тех, кто может платить, будут получать лучшее, остальным достанется автоматический поток. Есть и более тонкая опасность: «обучение на собственном мусоре». Чем больше AIконтента попадает в тренингкорпусы, тем выше риск, что новые модели будут повторять артефакты и искажения уже синтезированных текстов и изображений — порочный круг, ведущий к усилению «галлюцинаций» и стандартизации низкого качества. Это превращает сеть в самопитающийся конвейер вторичных, а порой и откровенно ложных сигналов. Примеры с фейковыми продуктами, «аполлобрендами», которые журналисты фиксировали в расследованиях, — не анекдот, а проба того, как машины могут срастись с реальностью и начать её формировать. Что делать? Ответ должен быть комплексным. Вопервых, ускорить внедрение техник брендинга источника и невидимых цифровых водяных знаков, которые могут пройти аудит и служить для определения происхождения. Вовторых, обязать крупных провайдеров моделей участвовать в системе ответственности: не вычищать весь потенциал на плечах платформ и отдельных модераторов, а иметь «миссионные» обязательства по отслеживанию и предотвращению массовых злоупотреблений. Втретьих, поменять логику рекомендаций: алгоритмы должны уметь распознавать промышленные паттерны производства контента и приоритизировать материалы с высокой проверяемой ценностью и высоким «интеллектуальным вкладом». Наконец, пользователю и обществу остаётся роль самого осторожного и требовательного фильтра. Подписки, платные каналы, поддержка независимых авторов — всё это экономические механизмы, которые могут создать устойчивые ниши качественного контента. Но без институциональных изменений и изменения стимула у платформ бороться со «слишком дешёвым» контентом будет сложно. Производство AIмусора приносит миллионы одному слою рынка и экономические потери другому. Платят по счёту в итоге все — доверие, внимание, культурный капитал. Если мы хотим сохранить интернет как пространство смысла, а не только потока, пришло время пересмотреть правила игры: кто производит, кто контролирует и кто платит за конечный результат.

16Апр

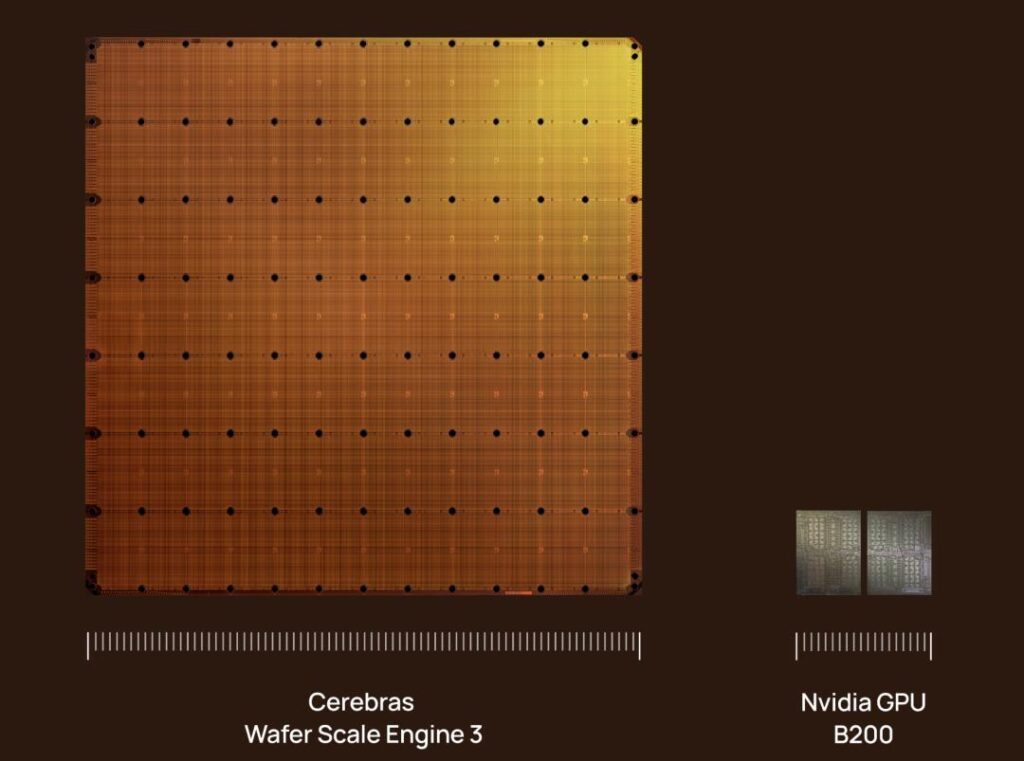
14 мая 2026 года Cerebras Systems вышла на NASDAQ — и открытие торгов превратилось в одно из самых громких событий года. Акции компании стартовали с 350 долларов, поднимались до 385 долларов, в итоге закрылись на отметке 311,07 доллара — первый день закончился ростом примерно на 68% по сравнению с приёмной ценой в 185 долларов. Через размещение 30 млн акций Cerebras привлекла около 5,55 млрд долларов — крупнейшее технологическое IPO в США со времён выхода Uber в 2019 году. Это не просто история об удавшемся IPO. Это маркер новой вехи: инвесторы и индустрия явно готовы платить за альтернативы почти монополистской роли NVIDIA в поставках вычислительных ресурсов для обучения и инференса больших моделей. Ключевое отличие Cerebras — архитектурный, а не лишь ускорительный подход. Компания производит WSE (Wafer Scale Engine) — чипы размера целого пласта кремния, где большая часть вычислений для нейросетей выполняется на одном монолитном дефолткремниевом массиве, а не распределяется по множеству маленьких GPU, связанных высокоскоростным интерконнектом. Преимущества WSE: минимизация задержек при межчиповом обмене данными (частая боль распределённых GPUкластеров); высокая плотность вычислений на одном кристалле; в ряде рабочих нагрузок заявлен выигрыш по скорости инференса — до 10–15× по сравнению с «ведущими GPUрешениями» (по заявлениям компании). Как корректно замечают эксперты, это не универсальная панацея: мелкие чипы остаются практичными, гибкими и дешевле для многих сценариев. Тем не менее WSE — «другая» архитектура, которая может оказаться критичной для некоторых классов задач и служить альтернативой при крайних потребностях в пропускной способности и латентности. Несколько факторов сопутствовали буму интереса: осознание рисков чрезмерной зависимости от одного поставщика (NVIDIA) — меморандум о необходимости «второй линии снабжения»; масштаб спроса на вычисления для больших моделей и ожидание, что спрос будет только расти; ощущение опциональной стоимости: инвесторы готовы платить значительную премию за возможность диверсификации поставок AIинфраструктуры. По итогам IPO у Cerebras оказался крайне высокий коэффициент цена/выручка (P/S) по сравнению с NVIDIA: в первые торги P/S у Cerebras оценивался примерно в 187×, в то время как у NVIDIA — порядка 25×. Это отражает существенную спекулятивную составляющую и ставку рынка на экспоненциальный рост выручки при успешной коммерциализации. За шумом и драмой скрываются и важные огрехи бизнеса, которые инвесторам придётся отслеживать: клиентская концентрация: по S1, один заказчик — MBZUAI (Mohamed bin Zayed University for Artificial Intelligence) — обеспечивает львиную долю текущих доходов (около 62% выручки и 77,9% дебиторской задолженности). Такая зависимость повышает операционный риск. высокая оценка и ожидания: значительная премия в цене подразумевает, что компания должна будет выполнить очень амбициозные планы роста, иначе сильная коррекция вполне возможна. экосистема и софтбарьер: NVIDIA выстраивала своё преимущество десятилетиями — CUDA, зрелая экосистема ПО и интеграции. Одна лишь «быстрая» железка не гарантирует массового перехода клиентов без обширной экосистемной поддержки. Несмотря на риски, IPO имеет несколько значимых последствий: сигнал рынку: инвесторы готовы финансировать альтернативные архитектуры — это даёт возможность ускорить диверсификацию цепочек поставок AIвычислений; технологическая опция: для определённых рабочих нагрузок (очень большие языковые модели, специфичные режимы инференса с высокой внутренней коммуникацией) WSE действительно может давать заметную выгоду; эффект «пробного камня»: удачное IPO и первый спрос могут стимулировать других игроков (и покупателей) экспериментировать с архитектурой вне GPUкластера. Также отметим, что на фоне IPO повысился интерес к полупроводниковому сектору в целом: акции AMD, Intel и индексы полупроводников росли в 2026 году, что указывает на перераспределение капитала от единой ставки на NVIDIA к более широкой корзине поставщиков.

16Апр

В 2026 году в Китае и за его пределами бурно обсуждают новый «хайп» — так называемые AIперехватчики или AIретранслирующие сервисы. Их рекламируют под лозунгами «ноль затрат», «легкие деньги» и «обход ограничений», а в ряды инвесторов и рекламодателей вошли известные лица из криптосферы. Но что это такое на деле, кто на этом зарабатывает и насколько проект безопасен для пользователя — разберёмся. Коротко — это посредники между пользователями и зарубежными сильными моделями ИИ (GPT, Claude и т. п.). Причины появлению такого слоя рынку понятны: регистрация на многих зарубежных платформах осложнена (требуются зарубежные телефоны, верификация и т. п.); оплата корпоративных тарифов затруднительна для частных лиц; у официальных аккаунтов — жёсткие лимиты и риск блокировок. AIперехватчики берут на себя массовые подписки, корпоративные учётные записи или иные способы доступа, затем «пакуют» и перепродают доступ отдельным пользователям или малым командам, обещая более низкую цену и простую интеграцию. Типичные методы: покупка/аренда больших квот API и дробление их на «микропакеты»; организация пула аккаунтов, обход защитных ограничений; добавление маржи к цене вызова API и скрытые мультипликаторы счёта; автоматическое переключение между моделями в зависимости от затрат (что ухудшает качество пользователю). Согласно отраслевым оценкам, уже во второй половине 2025 года объём транзакций в этой нише превысил более миллиарда юаней), что объясняет приток новых игроков. Несмотря на удобство, сектор наполнен проблемами: Подмена качества: мелкие посредники продают «высокий» тариф, а на деле переподключают клиента к дешёвым моделям — пользователь этого не замечает сразу. Скрытые наценки: в биллинге применяются коэффициенты, которые делают использование дороже, чем кажется. Проблемы безопасности и приватности: загружаемые пользователями данные (код, тексты, конфиденциальные файлы) проходят через третью сторону и могут храниться или использоваться далее для аналитики/дообучения. Были прецеденты утечек APIключей в сообществе (например, инциденты вокруг некоторых открытых платформ), что показывает уязвимость цепочки. Юридическая и операционная нестабильность: легальные платформы требуют крупных расходов на поддержку (пул аккаунтов, 24/7 техподдержка, адаптация при обновлениях API), изза чего их маржинальность часто невысока (в отчётах 2025го упоминается, что у добросовестных сервисов валовая маржа <20%, тогда как у «диких» лавочек — >50% за счёт отсутствия расходов). Риск блокировок: платформы, использующие обходные пути, рано или поздно могут быть заблокированы провайдерами моделей, оставив пользователей без доступа и потеряв средства. Есть ли у этой модели ценность? Да — и именно это делает нишу привлекательной: снижает барьеры входа в использование передовых зарубежных моделей; экономит время и силы на верификацию/оплату для разработчиков и малых команд; способствует «демократизации» ИИинструментов. Однако ценность осложнена долговечностью и безопасностью. Прямые траты на удобство часто оказываются дешевле, чем потенциальная цена утечки данных или потери доступа. Вероятен сценарий поляризации: «Серые/белые» игроки, работающие в рамках регламента и с понятными контрактами, останутся, но будут конкурировать низкой маржой и услугами корпоративной интеграции. «Чёрные» игроки будут продолжать поднимать быструю прибыль, но их ждёт высокая вероятность блокировок, судебных претензий и краха при изменении политик у поставщиков моделей. Регуляция и повышение требований к защите данных (как в Китае, так и в зарубежных юрисдикциях) способны серьёзно изменить баланс сил и сократить пространство для сомнительных посредников. AIперехватчики — не однозначный миф и не гарантированная «золотая жила». Это ответ рынка на реальные барьеры доступа к зарубежным моделям ИИ: удобный и экономичный для конечного пользователя в краткой перспективе, но рискованный с точки зрения безопасности, качества и долговечности. Тем, кто хочет «быстро заработать», стоит помнить: высокая доходность в этой нише часто сопряжена с юридическими, операционными и репутационными рисками. Долгосрочно выживут те, кто сможет сочетать прозрачность, соблюдение правил и техническую надёжность.

16Апр

ИИ уже меняет рабочие процессы — и в игровой индустрии это видно особенно чётко. Он увеличивает скорость и творческий потенциал команд, но одновременно поднимает тревогу: задачи множатся, роли размываются, а часть человеческой работы становится менее заметной. Ключевые наблюдения от практиков — индиразработчика, операционника, сценариста и продуктового менеджера, помогают понять, как сейчас меняется рабочая жизнь и что нужно делать, чтобы не потеряться в новой реальности. ИИ берёт на себя подготовительную и шаблонную рутину: генерация базовой структуры кода, массовая генерация NPCтекстов, черновые описания, массовое заполнение конфигурационных таблиц. Это экономит недели работы на этапах, которые раньше требовали ручного труда. В результате часть специалистов переключается с «создания» на «руководство созданием»: оно стало задачей по постановке запросов, контролю качества и постобработке результата ИИ. Вместе с тем фрагментарность ускоренной работы создаёт коммуникационные и организационные пробелы: быстро сгенерированные артефакты труднее объяснить коллегам, синхронизация замедляется, появляются логические просчёты и «дырки» в сценариях. Индиразработчик: использует ИИ для быстрого прототипирования игрового фреймворка и генерации контента, но отмечает, что финальная логика, тонкая связка сцен и дизайндетали всё ещё остаются за человеком. Главная проблема — контекстная «память» ИИ и его склонность «прыгать» в сложных логических цепочках. Операционный менеджер: полностью выстроил рабочий день вокруг агентов и разных моделей; рабочая эффективность выросла, но вместе с ней выросли и ожидания руководства — «быстрее» тут же превращается в «больше задач». ИИ стал «персональной подписью» — он оформляет внятный продукт из идеи, но сам продукт попрежнему требует человеческой оценки. Старший сценарист: отмечает, что ИИ хорошо справляется с фоновыми и штриховыми задачами (имена NPC, тексты описаний), но авторский стиль и ключевые сюжетные решения остаются за людьми. Он сравнивает работу с ИИ с «лотереей»: результат часто полезен, но контроль и доработка всё равно требуют времени. Технический продуктовый менеджер (Aакций): использует ИИ для автоматизированного анализа экспериментов, построения пайплайнов и автоматической проверкой результатов. Переход от «делать самому» к «строить систему, которая делает сама» меняет компетенции: теперь важны архитектура знаний, индексирование и Playbookпроцессы. Плюсы и минусы для команды Плюсы: Значительное ускорение рутинных задач и прототипирования. Возможность одиночного разработчика делать то, что раньше требовало команды. Новые творческие режимы: генерация идей, быстрый A/Bтестинг, «включение» ИИ как соавтора. Минусы: Рост ожиданий менеджмента: освободившиеся ресурсы быстро перераспределяются в пользу новых задач. Усиление «вирусной» скорости: если команда не успевает за лидером, появляются провалы в синхронизации. Увеличение объёма тривиальной конфигурационной работы и потребность в ручной доработке, особенно на этапе проверки логики и опыта игрока. Что говорят о будущем: годтрипять лет Через год: многие команды уже интегрируют стабильные рабочие пайплайны на базе Codex/Claude и аналогов; часть ручной работы исчезает, но объём задач и требования к скорости вырастут. Через три года: процессы автоматизации углубятся — AI будет запускать тесты, собирать данные и предлагать решения, а люди будут контролировать и верифицировать. Появится потребность в новых организационных практиках, чтобы управление ускорением не приводило к «бесконечной гонке». Через пять лет: возможно возникновение новых игровых механик, где NPC не следует «скриптам», а ведёт себя по симулятивным моделям; при этом появятся и коммерческие модели потребления таких «динамичных» миров (платный токендоступ к «живой» симуляции). Практические рекомендации для тех, кто в гейминдустрии Строить «человекоцентричные» пайплайны: отделять задачи, где ИИ — инструмент, от тех, где нужен человеческий авторский контроль. Инвестировать в навыки оркестрации ИИ: promptинжиниринг, создание знаний, мониторинг агентов и обеспечение репродуцируемости результатов. Создавать понятные интерфейсы передачи работы между ролями: чтобы ускорение не приводило к коммункативным разрывам. Обеспечивать стадию «человеческой проверки» для всех критичных элементов (сюжетная логика, баланс, UX), не полагаясь слепо на результаты генерации. Работать над устойчивостью команды к темпу: перераспределять цели и OKR так, чтобы рост эффективности не стал просто мотором «бесконечного роста задач». ИИ радикально повышает возможности производительности и творчества в игровой индустрии, но одновременно смещает баланс: ценность человека всё более смещается в сторону уникального видения, контроля качества и формирования смысла. Те, кто научится делать ИИ частью рабочего инструментария — управлять им, проверять его и дополнять им свои сильные стороны — получат конкурентное преимущество. Но важно помнить: инструмент сам по себе не решает задач качества и смысла — он лишь расширяет палитру возможного.

16Апр

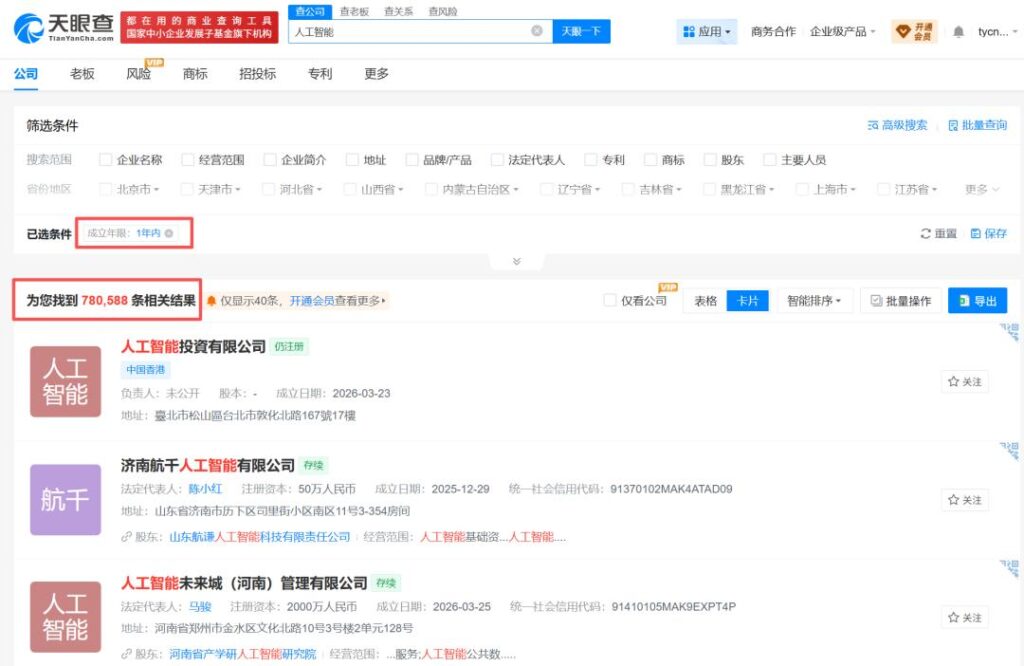
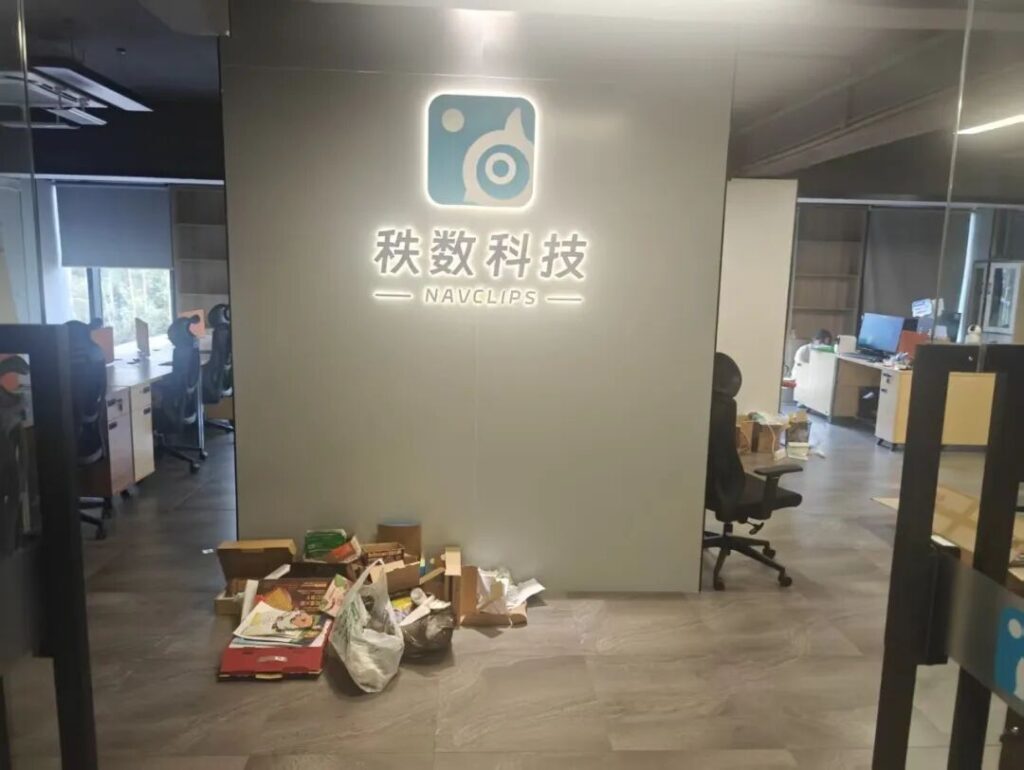
Век AI породил новую волну стартапов — AIGC, чатботы, агенты, AIинфраструктура. Но за хайпом и инвестициями скрывается другая реальность: для многих основателей путь от идеи до устойчивого бизнеса оказался короче, чем они ожидали. Истории двух основателей типичный пример того, как быстро наступает реальность и как сложно пережить провал и вернуться в игру. Дело 1. Закрыл компанию за три дня Коротко: Возраст основателя 33 года, бэкграунд — статистика и опыт в аналитике и SaaS. В 2024 году инвестор предложил внутренний инкубационный формат; проектом стало B2BAI средство видеомонтажа. С декабря 2024 по июль 2025: от идеи до релиза первой версии — ≈7 месяцев, MVPверсия вышла за 3 месяца разработки. На момент закрытия: ≈$450k инвестиций, ≈5000 seedпользователей, 20 платных заказов (≈$5.6k выручки). Однако в один день инвестор объявил о прекращении финансирования; три дня — и проект был свернут. Ключевые проблемы: Зависимость от одного инвестора — самое уязвимое место. Остановка финансирования перевела стартап в немедленный кризис ликвидности. Операционные обязательства: зарплаты, аренда, закупки — всё сразу легло на основателя; пришлось продавать оборудование и решать вопросы с компенсациями сотрудникам (впоследствии — трудовые иски). Неполноценный MVP и внешнее давление по скорости вывода продукта ухудшили позицию переговоров с инвестором. Несмотря на неудачу основатель не уходит из AI: в работе — BrowserX — легковесный инструмент для надёжной автоматизации браузера для Agentприложений (с приватным деплоем, оптимизацией токенрасхода, уменьшением хостинговых затрат). Бизнесмодель — PLG и снижение операционных рисков через локальное деплоемент. Дело 2. От WeChatбота к AIпечатнику и обратно Коротко: Выпускник материаловедения, начинал с собственных хоббипроектов, затем создал WeChatAIбота — сервис с подписной монетизацией; первые продажи были успешны, но платформа стала ограничивать аккаунты и проект рухнул. Второй проект — «AIпринтер» (с AIгенерируемыми дизайнами + 3Dпечать) показал интересную идею, но проиграл в ритейле и выставочных сценариях: потребители предпочитают еду и развлечения, а не инновационные стенды. Текущее направление — вебAgent, который позволяет «на естественном языке» собирать и поддерживать сайты и простые приложения; первые клиенты и проекты уже оплачены суммами выше 10k. Ключевые уроки: Платформенная зависимость — смертельно опасна: блокировки аккаунтов или изменения правил платформ резко снижают устойчивость продукта. Ранняя коммерциализация показала, что техническое решение — лишь часть ценности; каналы продаж и посредники часто «съедают» значительную часть маржи. Вовлечение реальных пользователей (матьпсихолог как пилот) показало силу продукта, который удешевляет и демократизирует разработку: AI помогает профессионалу самому формировать продукт под практический кейс. Общие выводы и уроки для AIоснователей Диверсифицируйте источники финансирования. Одна точка отказа (один инвестор) — большой риск. Минимизируйте денежное горючее: выносите дорогие расходы (хранение, трафик, GPU) в модель пострелиза или предлагайте приватный деплой, если это уменьшает операционные расходы. Учитывайте платформенные риски: если ваш продукт критически зависит от чужой экосистемы (WeChat, соцсети и т. п.), заранее проработайте план B. Ставьте проще и ближе к пользователю: слишком «опережающие» идеи часто умирают от отсутствия спроса сейчас. Правильный MVP + первые платящие пользователи важнее «идеального» релиза ради инвестора. Берегите команду и юридическую дисциплину: закрытие компании — это не только продуктовый крах, но и человеческая ответственность (зарплаты, компенсации, споры). Рост потребления токенов и интерес массового рынка подтверждают: экосистема развивается взрывно — по данным OpenRouter, с 27 апреля по 3 мая китайский рынок впервые превысил США по объёму вызовов: 7.942 трлн токенов, +81.7% неделякнеделе. Это создает возможности — но и повышает скорость, с которой ошибки обретают последствия. Истории — иллюстрация того, что AIпредпринимательство сейчас — это не только блеск и быстрые POраунды. Это высокая волатильность, жёсткие операционные требования и новые риски (платформенные, кассовые, цепочки поставок). Но провал — не приговор: многие основатели быстро учатся, перезапускаются и становятся более устойчивыми игроками, создавая продукты, которые лучше учитывают реальные ограничения и потребности рынка.

16Апр

С виду — старая японская пищевая компания, основанная в 1909 году и известная как производитель глутамата натрия (Ajinomoto). На деле — ключевой поставщик высокотехнологичного материала для передовой упаковки AIчипов. С 2020 года акции компании выросли более чем в 5 раз: с ~907.5 йен до ~5618 йен (+~519%), и теперь рынок воспринимает её не просто как производителя приправ, а как важный узел в глобальной цепочке поставок AIинфраструктуры. ABF (Ajinomoto Build-up Film) — это высокотемпературная, термически стабильная диэлектрическая плёнка, ключевая для многослойных подложек (substrates) современных упаковок микросхем. В высокопроизводительных GPU и AIускорителях число слоёв подложки выросло с ~6 для традиционных CPU до 18–22 и более для передовых AI GPU; размеры упаковки также увеличиваются. Рост слоёв и площади означает экспоненциально большее потребление ABF на единицу чипа — по оценкам, на одну передовую AIплиту требуется в разы больше материала, чем на традиционный CPU. Открытие материала связано с химическими исследованиями в области аминокислот ещё в 1970–1990е годы. Массовое производство ABF стартовало в 1996–1999 гг. в сотрудничестве с крупными чипмейкерами. Благодаря длительным НИОКР и технологическим наработкам Ajinomoto занял доминирующее положение в сегменте ABF, со долей рынка, по материалу, свыше 90–95%. В 2000–2019 гг. акции почти не росли, с 2020 г. начался резкий рост — к 2026 г. курс вырос более чем в 5 раз. Business mix: основная выручка — пищевые продукты, однако сегмент «функциональных материалов» (включая ABF) дал непропорционально большой вклад в прибыль: Функциональные материалы: заметный рост прибыли в 2020–2025 гг. (примерно удвоение/утроение в разные периоды). В 2025 г. доля дохода от ABF была относительно мала (~6% выручки), но при этом этот сегмент приносил свыше 30% операционной прибыли компании. 11 мая 2026 г. объявление о повышении цен на ABF на 30% привело к росту акций более чем на 10% за день — рынку стало ясно, что у Ajinomoto есть ценовая власть. Спрос на ABF движут центры данных, массовые кластеры GPU и экспоненциальный рост инстанций для обучения больших моделей. Оценки отрасли указывают на CAGR спроса на ABF порядка ~40% в 2024–2026 гг. Производственные ограничения: Вложение в новые производственные линии требует значительного времени (обычно 18–24 месяца) и длительной синхронизации цепочки поставок. Критические компоненты (например, Tglass — низкокоэффициентное стекловолокно) концентрированы у ограниченного числа поставщиков (Nitto Denko), у которых тоже ограниченные сроки расширения мощностей. Ajinomoto планирует инвестировать ≈25 млрд йен до 2030 г., что даст рост мощностей порядка 50% в целом, но это всё равно далеко не покрывает спрос при CAGR 40% — реальный годовой прирост предложения оценивается в 10–15%. Ajinomoto обладает фактической рычаговой позицией: изза высокой барьерности входа и критичности ABF для продвинутых упаковок компания имеет сильную ценовую власть — даже заметное подорожание ABF несущественно влияет на себестоимость целого GPU (доля <0.1%). Для NVIDIA, AMD и производителей серверов повышение цен на ABF — малозначимо в абсолютных затратах, но для Ajinomoto это означает значительное увеличение маржи. Риск «бутылочного горлышка» в виде ABF может замедлить ускоренное развертывание вычислительных кластеров, по крайней мере в краткосрочной перспективе, если спрос превысит способность производителей ставить новые линии. Компания из сектора FMCG превратилась в «стратегического поставщика» AIинфраструктуры — пример того, как старая промышленная специализация может получить новое значение в эпоху сверхмассовых вычислений. Инвесторам стоит учитывать: устойчивость спроса (AIкластеризация — долгосрочный тренд), барьеры к быстрому расширению предложения, ценовую власть и маржинальность сегмента ABF, но и технологические/регуляторные риски, и зависимость от ограниченного круга поставщиков ключевых материалов. Преобразование Ajinomoto — показатель фундаментального сдвига: не только компании, но и целых отраслей. В эпоху, когда спрос на вычислительную мощь растёт экспоненциально, даже «неочевидные» поставщики материалов (ABF) могут стать центром геополитики и экономики AI. Пока спрос растёт быстрее предложения, такие игроки сохранят сильные позиции — и рынок уже это ценит.

16Апр

Anthropic — стартап, основанный выходцами из ведущих исследований ИИ, — за 14 месяцев пережил то, что обычно занимает годы: его частная оценка выросла в 15 раз, и сегодня компания ведёт переговоры о новом раунде финансирования на сумму, по сообщениям, порядка $30 млрд. Но за этой цифрой — не только торжество инженерной мощи; это и хрупкая архитектоника бизнеса, завязанная на гигантских ставках на вычислительные мощности и на рискованной финансовой логике «оценка → рост →еще большая оценка». Всё началось с гиперроста доходов. По данным, на которые ссылается пресса, годовая выручка Anthropic выросла с порядка $1 млрд в декабре 2024 года до примерно $30 млрд к концу марта 2026 года. Такой взлёт — десятикратный и более — выглядит феноменальным: в корпоративной истории редко кто так быстро набирал обороты. Крупнейшие корпоративные клиенты — по некоторым данным, восемь из крупнейших компаний Fortune Global 500 — уже платят за доступ к Claude миллионы в год; более 1000 крупных корпоративных аккаунтов и нишевые продукты вроде Claude Code, запущенного в мае 2025го, принесли сотни миллионов в короткие сроки. Но сияющие цифры выручки — только половина истории. Внутри компании и в глазах аналитиков гораздо сильнее беспокоят два неочевидных фактора: метод учёта выручки и масштаб постоянных затрат. Anthropic, как отмечают конкуренты, использует «валовой» подход к учёту: когда клиенты расходуют мощности через облачных посредников (AWS, Google Cloud и т. п.), компания относит все конечные расходы пользователей к своей выручке, а затем в отчётности показывает возвратные платежи облачным провайдерам в графе расходов. OpenAI и другие критики считают, что при «чистом» подходе — когда удерживается только маржа — скорректированная выручка Anthropic ближе к $22 млрд, а не к $30 млрд. Это — важная оговорка, которая вполне может стать камнем преткновения на этапе подготовки IPO. Значительная часть денег утекает в счёт вычислений. В 2026м Anthropic планирует потратить примерно $19 млрд на обучение и вывод моделей — сумма, почти равная заявленной годовой выручке. И это не одномоментный расход: компания взяла на себя длительные обязательства по аренде и предзаказу огромных объёмов вычислительных ресурсов у внешних партнёров. Финансовый директор Кришна Рао сыграл здесь ключевую роль: он настоял на диверсификации поставщиков и масштабных предзаказах, чтобы не зависеть от одного партнёра и обеспечить доступ к нужной мощности. Именно благодаря таким договорённостям Anthropic смогла оформить крупные контракты с Microsoft, Google и Amazon, а также зарезервировать как GPUресурсы NVIDIA, так и облачные TPU от Google. Такой подход породил замкнутый цикл: высокая оценка даёт право подписывать крупные предварительные контракты на вычисления, наличие вычислений улучшает модель и рост выручки, рост выручки в глазах частных инвесторов оправдывает высокую оценку, и круг замыкается — до тех пор, пока финансовая конструкция не встретит публичный рынок. И именно этот пункт вызывает чувство тревоги у тех инвесторов, которые в своё время входили в компанию на более низких оценках: если IPO даст сравнительно «скромную» публичную цену (на уровне $400–500 млрд, как предполагают некоторые банкиры), то поздние частные инвесторы рискуют оказаться в убыточной позиции ещё до релиза бумаги. Насколько велика угроза? По оценкам финансовых аналитиков, Anthropic при существующей структуре затрат и марже (приблизительно 40% текущая валовая маржа) рассчитывает выйти в плюс в 2028 году — при условии, что темпы роста и контроль расходов сохранятся. Но уязвимость к колебаниям стоимости вычислений, а также к сжатию маржи при масштабировании — реальна. Генеральный директор Дарио Амодеи сам отмечал в прошлом: задержка прогресса на 12 месяцев может означать для компании серьёзные финансовые проблемы. Такое признание крупным планом показывает, насколько тенёшен баланс между «триумфом» и «риском». Рынок сейчас наблюдает за двумя ключевыми событиями: завершением переговоров о частном раунде и выходом на биржу. Именно IPO станет главным испытанием: там уже не спрячешь ни методологию учёта выручки, ни реальные маржи, ни долговые и ценовые обязательства по доступу к вычислениям. Если публичный рынок поддержит нынешнюю частную оценку Anthropic, это будет сигналом, что финансовая логика «оценка →рост» приемлема для инвесторов. Если же рынок задаст более консервативную цену — это станет жестким уроком о границах частных оценок в эпоху дорогого ИИ. Anthropic — это история о том, как способность быстро привлекать клиентов и формировать большие контрактные обязательства в мире ИИ может трансформировать стартап в корпоративного гиганта за считанные месяцы. Это одновременно и история инженерного успеха, и финансовой гиперстимуляции. И на её исходе может оказаться не только судьба одной компании, но и важный маркер для всей индустрии: насколько далеко готовы зайти рынки и инвесторы, чтобы профинансировать гонку за вычислениями и за будущее интеллектплатформ.

16Апр

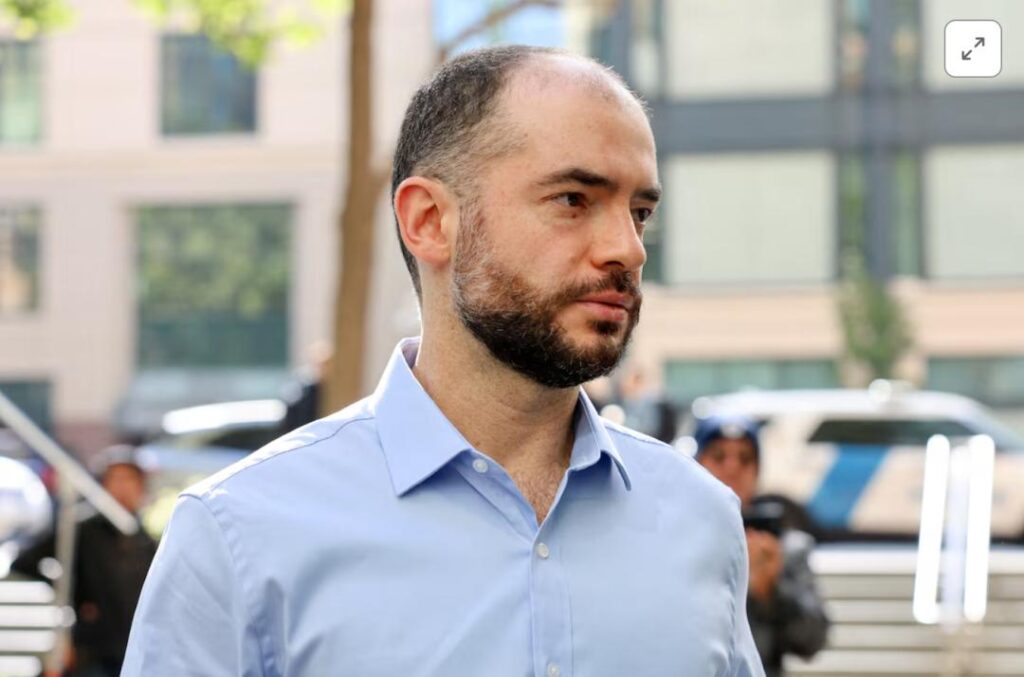
В Окланде 11 мая 2026 года бывший главный учёный OpenAI Илья Сутскевер дал показания по делу, в котором Илон Маск обвиняет руководство OpenAI во введении в заблуждение и отклонении от первоначальной «неприбыливой» миссии. Его показания стали кульминацией многомесячного корпоративного конфликта и вновь переключили внимание на судьбу одной из самых влиятельных компаний в истории технологий. Сутскевер заявил под присягой, что в течение года собирал доказательства «систематической лжи» генерального директора Сэма Альтмана и оформил их в 52страничный меморандум, который направил в совет директоров. По его словам, Альтман якобы регулярно манипулировал информацией, посеял недоверие в руководстве и создавал атмосферу, в которой «серьёзные обсуждения безопасности» намеренно принижались ради «рынка и видимости». Илья прямо охарактеризовал поведение Альтмана как подрывающее корпоративное управление: «Он привычно лжёт, сеет раздоры между руководителями и препятствует работе советов», — заявил свидетель. Он также признался, что одной из причин его призыва к отставке Альтмана было убеждение, что такое поведение наносит ущерб миссии по безопасной разработке AGI. Судебный момент вызвал шок, когда Илья подтвердил, что владеет акциями OpenAI на сумму примерно $7 млрд. Это заявление появилось на фоне ранее открытых оценок других руководителей: президент Грег Брокман сообщил о пакете примерно $30 млрд, а остатки Альтмана оценивались в районе $3.5 млрд от внешних инвестиций. Несмотря на крупную долю, Сутскевер подчеркнул конфликт чувств: он оставался в компании из идеалистических соображений и даже отказался от более выгодного предложения в Google ради работы над безопасностью ИИ. «Я вложил в OpenAI жизнь. Я не хочу, чтобы её разрушили», — сказал он в суде, объясняя, почему в моменты кризиса поддерживал те или иные решения совета. Показания Сутскевера включали рассказ о напряжённых отношениях между ключевыми фигурами компании и о том, что в ноябре 2023 года после временного отстранения Альтмана совет OpenAI вёл переговоры о возможности слияния с Anthropic — вариант, который, по словам свидетеля, он не поддерживал. Кроме того, из материалов судебных слушаний всплывают свидетельства о глубоком влиянии Microsoft на процессы в OpenAI: бывшие письма и переписка указывают, что Microsoft настойчиво требовала коммерческих шагов и даже имела подготовленный «список для замены директоров», если это потребуется. Сам глава Microsoft Сатья Наделла, выступая в суде, описал происходившее как «непрофессиональное», но доказательства переписки дают основания думать о том, что Microsoft пыталась активно защищать свои инвестиционные интересы и влиять на управление. Основная претензия Илона Маска в иске — что OpenAI отклонилась от первоначальных обязательств как неприбыльной организации и вместо этого превратилась в коммерчески ориентированную структуру, частично под контролем внешних инвесторов. Показания Сутскевера — удар по репутации высшего руководства и новый источник аргументов для истца, хотя сам свидетель не подтвердил, что обещал Маску сохранить строго неприбыльный статус компании. Дальнейшее развитие процесса ожидается драматичным: ожидается выступление Сэма Алтмана в суде уже на следующей неделе, а завершение слушаний и заключительные речи назначены на следующий четверг. Этот судебный эпизод — не просто корпоративный скандал. Он освещает несколько ключевых вопросов: конфликт между научной миссией и коммерческой трансформацией проектов в сфере ИИ; влияние крупных стратегических инвесторов (в частности Microsoft) на управление и продукты исследовательских организаций; риски концентрации власти и богатства среди ограниченного круга основателей и управленцев, особенно в контексте разработки AGI. Если суд установит, что OpenAI нарушала первоначальные договорённости, это может привести к структурной перестройке компании и серьёзно повлиять на планы IPO и оценку в сотни миллиардов долларов. В более широком плане исход дела может задать прецедент для регулирования отношений между некоммерческими целями исследовательских инициатив и коммерческими интересами инвесторов.

16Апр

5 мая 2026 года — знаковый момент для китайских технологических гигантов. В один день Alibaba и Tencent опубликовали квартальные отчёты, которые стали не просто цифрами, а иллюстрацией общей проблемы: масштабные инвестиции в большие модели и инфраструктуру ещё не дают предсказуемого возврата. Если к этим вложениям добавить самые агрессивные планы ByteDance, то за последние два года корпорации «влили» в AI порядка 2 трлн юаней — и это ещё не окончательный счёт. Термин compute black hole описывает структурную несостыковку: чтобы обучить и поддерживать современные крупные модели, требуются десятки и сотни миллионов долларов (иногда миллиарды) — но монетизация этих инвестиций идёт на порядок медленнее. Инвестиции — сотни миллиардов юаней, явные коммерческие результаты — десятки миллиардов. За три года разрыв не уменьшился, а вырос. Эта притягательная, но губительная «чёрная дыра» заставляет каждую компанию выбирать собственную стратегию выживания — и все три крупнейшие китайские игрока оказались в разных, но одинаково сложных положениях. Что делает Alibaba: Агрессивно финансирует модели (Qwen) и масштабирует облачные мощности. Объявлена трёхлетняя «AI» программа со значительными ресурсами Внедрение диалоговых моделей прямо в Taobao меняет саму логику монетизации платформы. Традиционный рекламный аукцион и платные позиции продавцов (основной доход Taobao) рискуют быть подорваны: пользователи всё чаще получают рекомендацию через диалог и переходят к покупке без классического поиска и кликов. Alibaba сознательно «ломает» собственную старую модель дохода в надежде, что новая модель монетизации вырастет быстрее, чем исчезнут старые потоки. Это — ставка на временное окно: успеть создать замену там, где они разрушают прошлое. Но новая монетизация пока не очевидна, а модель коммерческого успеха остаётся вопросом времени. Финансовые показатели (из отчёта): квартальная выручка — 35 млрд USD (рост 3%); скорректированная чистая прибыль упала до 12 млн USD — эпическая коррекция прибыли, во многом изза субсидий и капитальных трат на AI. Что делает ByteDance: Строит собственную экосистему AIпродуктов (Seedance, Cici и др.), делает AIприложения массовыми и бесплатными, чтобы завоевать пользователей. Не имеет публичного давления от рынка — значит может «прижигать» инвестиции дольше: капиталовложения огромны (в 2025 году ~21 млрд USD; планы 2026 — свыше 28 млрд USD). Масштаб — впечатляющий: сотни миллионов активных пользователей у некоторых сервисов. Но вопрос удержания: диалоговые AIпродукты имеют низкий порог переключения — пользователь может завтра воспользоваться альтернативой. Три главные «стены»: высокая стоимость (капитальные и эксплуатационные), неопределённость с платной монетизацией (платные подписки только запускаются), и доверие/регуляторные ограничения (инциденты с претензиями по ответственности, ограничения сторонних приложений на вызовы). ByteDance оказался «первопроходцем» — это и преимущество, и проклятие: быть первым значит платить счёт быстрее, но без гарантий, что платёж окупится моделью монетизации прежних продуктов. Что делает Tencent: Идёт аккуратно, интегрирует AI в продукты, делает AI «функцией» экосистемы, а не отдельным товаром. Накапливает технологии (Hy3.0 preview и др.) и рассчитывает на уникальную социальную и платежную инфраструктуру WeChat как решающий актив. Модель Tencent — ждать, когда AI перейдёт в стадию «агентовпредставителей», где будет важна идентификация, платежи, ответственность — то, что WeChat уже держит годами. Однако эта стратегия медленна: инвесторы и внутренние агрессивные силы требуют видимых результатов; «ждать» — значит терять темп в гонке за вниманием и первой коммерциализацией. Tencent обладает «самым крепким фундаментом доверия» (оплата, идентификация, интеграция офлайна) — это преимущество на поздних этапах, но не обязательно спасёт от краткосрочных финансовых ожиданий. Проблема не уникальна для Китая: OpenAI, Google тоже сталкиваются с ломкими монетизационными связками и огромными расходами. Появление новых игроков, снижающих стоимость обучения (DeepSeek), усложняет задачу формирования долгосрочных преимуществ лишь на основе «лучшей модели». В сумме: только по крупнейшим китайским компаниям 2025–2026 годы — это инвестиции на уровне многих триллионов юаней (двухлетняя сумма порядка 280 млрд. долларах США), и это вложение ещё не трансформировалось в сопоставимое с ним доходное выражение. Alibaba, ByteDance и Tencent выбрали разные пути: Alibaba — ставит на скорое лидерство в моделях и облаке, готова пожертвовать частью старой монетизации. ByteDance — агрессивно захватывает пользователей и продуктовые сценарии, но несёт самый высокий счёт сейчас. Tencent — осторожно накапливает преимущества доверительной инфраструктуры и ждёт подходящего момента. Все три логики «работают» в теории и сейчас выглядят обоснованно — и одновременно все три ещё не доказали, что способны быстро превратить вложения в устойчивую прибыль. Это положение важнее стратегических ошибок: индустрия находится в фазе, где ответы ещё не ясны.

16Апр

OpenAI объявила о запуске мобильной версии Codex прямо в приложении ChatGPT: предварительный релиз уже доступен на iOS и Android и открыт для всех пользователей, включая бесплатную версию. Это изменение превращает смартфон в полноценный «надсмотрщик» за автоматизированными рабочими потоками — вы можете следить за прогрессом, одобрять действия и давать новые задания агентам Codex в любой точке. Что нового Codex интегрирован в мобильное приложение ChatGPT (preview для iOS и Android) и доступен всем пользователям и планам, включая бесплатный и Go. Мобильное приложение позволяет видеть в реальном времени состояние среды, где выполняется Codex (локальная машина, devbox, удалённый сервер), просматривать скриншоты, вывод терминала, результаты тестов и диффы. Добавлена безопасная промежуточная (relay) прослойка для синхронизации с доверенными машинами — окружения не выставляются напрямую в публичный интернет. Поддержано подключение через SSH к хостам и удалённым средам: Codex может работать в одобренных удалённых средах, а мобильный клиент — контролировать выполнение задач. Планируется/встроены расширения для командной работы: программные токены с ограниченной областью действия, «hooks» для валидации и логирования, HIPAAсовместная работа в локальных средах для Enterprise. Codex продолжает выполнять работу в том окружении, где у него есть права и зависимости (ваша локальная машина, удалённый devbox, облачный хост). Мобильный ChatGPT выступает интерфейсом управления: вы получаете уведомления о требуемых решениях, смотрите результаты и одобряете дальнейшие шаги. Все «тяжёлые» вычисления и доступ к файлам остаются на исходной машине; мобильное приложение получает только те данные, которые нужны для принятия решения (скриншоты, логи, диффы, результаты тестов). Практические сценарии применения Быстрая проверка и правка багов «на ходу»: Codex запускает тесты, собирает логи и предлагает фикс — вы одобряете правку прямо в транспорте. Управление долгими задачами: запустили рефакторинг на удалённом сервере — в пути получаете варианты решений и выбираете направление. Подготовка к встречам: Codex агрегирует релевантные обращения из Slack/почты/документов и подготавливает краткий бриф перед звонком с заказчиком. Превращение заметки в задачу: идея в голове — вы создаёте задачу через телефон, Codex начинает формировать рабочий поток и тесты до вашего возвращения. Интеграции и безопасность Безопасная relayпрослойка сохраняет доступность окружений только для авторизованных устройств с ChatGPTаккаунтом. Программные токены (scoped tokens) можно выдавать из рабочего пространства ChatGPT для CI, релизов и внутренних автоматизаций. Hooks дают возможность автоматически проверять подсказки на наличие секретов, логировать действия и кастомизировать поведение Codex для конкретных репозиториев. Enterpriseфункции включают HIPAAсовместимость при локальном развёртывании для медицины. Ограничения и требования Для начала работы нужно обновить мобильное приложение ChatGPT и macOSприложение Codex; поддержка Windowsприложения с мобильным подключением появится позже. Фактический доступ и возможности зависят от настроек и разрешений в удалённой среде: файлы, креденшиалы и зависимости остаются на стороне хоста. Мобильная интеграция служит интерфейсом управления и контроля — а не переносом вычислений в облако телефона. Появление Codex в мобильном приложении ChatGPT — заметный шаг к тому, чтобы автоматизированные агентные рабочие процессы были не только мощными, но и удобными в ежедневном использовании. Смартфон перестаёт быть только средством коммуникации и превращается в пульт управления для разработки: от мониторинга багфиксов до одобрения архитектурных решений. В то же время организациям придётся внимательнее относиться к настройке удалённых сред, правам и безопасной выдаче токенов.

Если у вас есть инновационная идея, мы будем рады реализовать ее для Вас!

Специалисты нашей кампании и наши разработки для вас!